Domain mit-genuss.de kaufen?
Wir ziehen mit dem Projekt
mit-genuss.de um.
Sind Sie am Kauf der Domain
mit-genuss.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mit-genuss.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **

Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
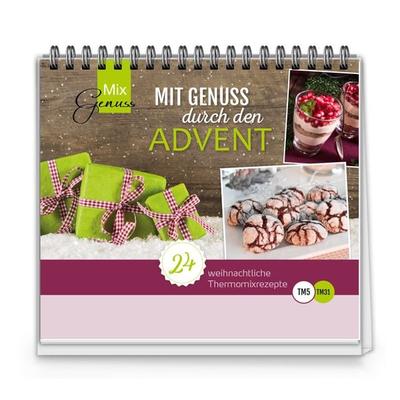
Mit Genuss durch den AdventMit Genuss Durch Den Advent ! Der Kleine Tischkalender Mit 24 Weihnachtlichen Thermomixrezepten Ist Etwas Ganz Besonderes. Lassen Sie Sich Jeden Tag Von Einem Neuen Leckeren Rezept Überraschen. Egal Ob Plätzchen, Weihnachtliche Kuchen, Desserts Oder...8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probierpaket "Alkoholfreier Genuss"3x2 Flaschen alkoholfreier Wein 2x Brogsitter Légère Riesling Alkoholfrei <0,5 % Aus der wohl beliebtesten Rebsorte Deutschlands: 100 % Riesling! Die Riesling-Trauben werden gekühlt vergoren, um den Frischecharakter zu bewahren. Der Alkoholentzug erfolgt in einem speziellen Verfahren, bei dem die Stilistik der Rebsorte erhalten bleibt. Unbeschwerter Genuss mit feinen Aromenspiel und klasse Spritzigkeit ? frisch und lecker! 2x Brogsitter Légère Cabernet Sauvignon Alkoholfrei <0,5 % Tiefrote, kräftige Farbe, hoher Tanningehalt, Bukett von roten Früchten, würziger und harmonischer Geschmack. Die exzellente Alternative aus dem Hause Brogsitter für alle, die gerne ein gutes Glas Wein genießen, aber auf Alkohol verzichten möchten. 2x Brogsitter Légère Rosé Cuvée - Alkoholfrei - <0,5% Zarte Roséwein Cuvée alkoholfrei! Das weinige Bukett macht Lust auf den ersten Schluck! Am Gaumen frisch, saftig, schöne Frucht, charmant und angenehm. Er passt wie jeder Rosé perfekt in die schönste Jahreszeit! Genießen Sie unbeschwert einen geschmackvollen, alkoholfreien Rosé. Er kann auch köstlich mit Salat und Pasta kombiniert werden!34,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **

Wann mit Abschreibung beginnen?
Die Abschreibung beginnt in der Regel, sobald das Wirtschaftsgut in Gebrauch genommen wird. Dies bedeutet, dass die Abschreibung in dem Jahr beginnt, in dem das Wirtschaftsgut erworben oder hergestellt wurde und in Betrieb genommen wird. Es ist wichtig, den Zeitpunkt des Beginns der Abschreibung genau festzulegen, um sicherzustellen, dass die Abschreibung korrekt berechnet wird. In einigen Fällen kann es auch vorteilhaft sein, mit der Abschreibung zu warten, bis das Wirtschaftsgut tatsächlich genutzt wird, um eine genauere Abschreibung zu gewährleisten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Rechnungswesen zu beraten, um sicherzustellen, dass die Abschreibung korrekt und rechtzeitig beginnt. **
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Steuerliche Abschreibung und Standortattraktivität, Taschenbuch von Andreas Oestreicher,Christoph Spengel, Nomos, 978-3-8329-0085-4Steuerliche Abschreibung Und Standortattraktivität, Taschenbuch Von Andreas Oestreicher,christoph Spengel, Nomos, 978-3-8329-0085-4, Seitenanzahl: 16130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
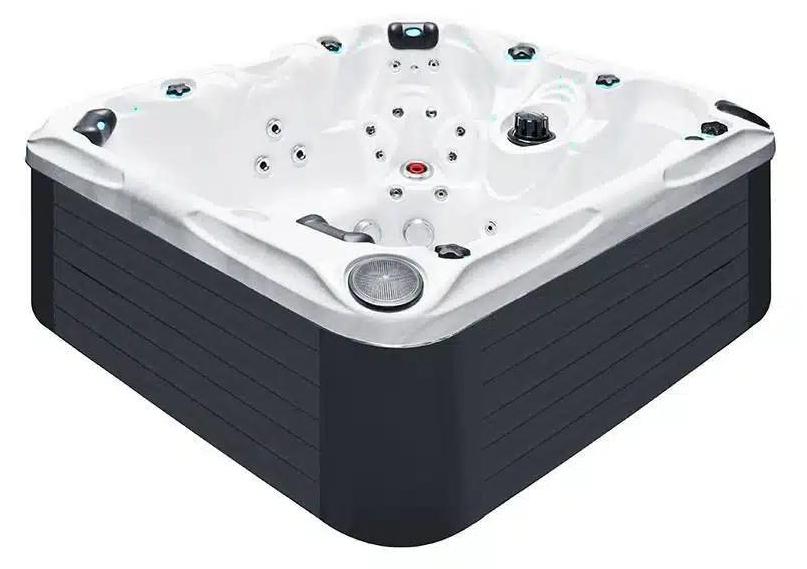
Wellness-GenussDevine Spas -Whirlpool für 5 Personen - Kraftvolle Hydrotherapie & KomfortErleben Sie ultimative Entspannung mit diesem n Whirlpool von Devine Spas, der speziell für diejenigen entwickelt wurde, die Komfort, Leistung und Stil miteinander verbinden möchten. Mit Platz für 5 Personen - 3 bequeme Sitzplätze und 2 großzügige Liegeplätze - ist dieser Whirlpool ideal sowohl für entspannte Momente allein als auch für gesellige Wellness-Momente mit Familie oder Freunden.Der Whirlpool ist mit nicht weniger als 90 leistungsstarken Hydrotherapie-Düsen ausgestattet, die von drei starken 3,0-PS-Massagepumpen angetrieben werden. Dies sorgt für eine intensive, gleichmäßig verteilte Massage, die den gesamten Körper stimuliert. In Kombination mit dem vollautomatischen Filtersystem und dem Ozon-Oxidationssystem bleibt das Wasser klar und hygienisch, bei minimalem Wartungsaufwand.Dank der wartungsfreien Verkleidung und der dreifach geschichteten Wärmedämmung wird die Wärme optimal gespeichert, was zu8700,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mit Genuss durch den AdventMit Genuss Durch Den Advent ! Der Kleine Tischkalender Mit 24 Weihnachtlichen Thermomixrezepten Ist Etwas Ganz Besonderes. Lassen Sie Sich Jeden Tag Von Einem Neuen Leckeren Rezept Überraschen. Egal Ob Plätzchen, Weihnachtliche Kuchen, Desserts Oder...8,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
Probierpaket "Alkoholfreier Genuss"3x2 Flaschen alkoholfreier Wein 2x Brogsitter Légère Riesling Alkoholfrei <0,5 % Aus der wohl beliebtesten Rebsorte Deutschlands: 100 % Riesling! Die Riesling-Trauben werden gekühlt vergoren, um den Frischecharakter zu bewahren. Der Alkoholentzug erfolgt in einem speziellen Verfahren, bei dem die Stilistik der Rebsorte erhalten bleibt. Unbeschwerter Genuss mit feinen Aromenspiel und klasse Spritzigkeit ? frisch und lecker! 2x Brogsitter Légère Cabernet Sauvignon Alkoholfrei <0,5 % Tiefrote, kräftige Farbe, hoher Tanningehalt, Bukett von roten Früchten, würziger und harmonischer Geschmack. Die exzellente Alternative aus dem Hause Brogsitter für alle, die gerne ein gutes Glas Wein genießen, aber auf Alkohol verzichten möchten. 2x Brogsitter Légère Rosé Cuvée - Alkoholfrei - <0,5% Zarte Roséwein Cuvée alkoholfrei! Das weinige Bukett macht Lust auf den ersten Schluck! Am Gaumen frisch, saftig, schöne Frucht, charmant und angenehm. Er passt wie jeder Rosé perfekt in die schönste Jahreszeit! Genießen Sie unbeschwert einen geschmackvollen, alkoholfreien Rosé. Er kann auch köstlich mit Salat und Pasta kombiniert werden!34,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Sanddorn Genuss - TeebeutelLeidenschaft in der Tasse! Dieser Sanddorntee schimmert in einem hellen Orange, der außergewöhnlich fruchtige und liebliche Duft ist ein wahres Erlebnis. Unterstrichen wird sein Aroma durch Lavendel und Apfel. Der fruchtig-blumige, vollmundige Geschmack passt hervorragend zu süßlichem Gemüse wie Karotte und Rote Rübe, zu Apfel-Zimt-Desserts und zu fruchtigen Milchreisvariationen. Auf ins Geschmacksabenteuer! Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern.4,37 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Preiselbeer Genuss - TeebeutelPreiselbeeren mögen wir besonders gerne! Deshalb haben wir auch diesen großartigen Tee kreiert. In einem intensiven Rot strahlt er aus der Tasse. Er schmeckt herb nach Preiselbeeren, dieser Geschmack wird durch eine Nuance frischer Bitterorange abgerundet. Der Tee harmoniert hervorragend mit Wildspezialitäten, Kuchen und pikanten Jausen. Einfach großartig! Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern.4,46 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
-
Wie wirkt sich die Abschreibung von Vermögenswerten auf die finanzielle Gesundheit eines Unternehmens aus? Welche Methoden können Unternehmen zur Abschreibung von Assets anwenden, um ihre steuerliche Belastung zu minimieren?
Die Abschreibung von Vermögenswerten verringert den Buchwert des Unternehmens und kann zu einem niedrigeren Gewinn führen, was die finanzielle Gesundheit beeinträchtigen kann. Unternehmen können verschiedene Abschreibungsmethoden wie lineare Abschreibung oder beschleunigte Abschreibung verwenden, um ihre steuerliche Belastung zu minimieren. Eine sorgfältige Planung und Beratung durch Steuerexperten können dabei helfen, die besten Abschreibungsmethoden für das Unternehmen zu wählen. **
-
Wann mit Abschreibung beginnen?
Die Abschreibung beginnt in der Regel, sobald das Wirtschaftsgut in Gebrauch genommen wird. Dies bedeutet, dass die Abschreibung in dem Jahr beginnt, in dem das Wirtschaftsgut erworben oder hergestellt wurde und in Betrieb genommen wird. Es ist wichtig, den Zeitpunkt des Beginns der Abschreibung genau festzulegen, um sicherzustellen, dass die Abschreibung korrekt berechnet wird. In einigen Fällen kann es auch vorteilhaft sein, mit der Abschreibung zu warten, bis das Wirtschaftsgut tatsächlich genutzt wird, um eine genauere Abschreibung zu gewährleisten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Rechnungswesen zu beraten, um sicherzustellen, dass die Abschreibung korrekt und rechtzeitig beginnt. **
-
Wie wirkt sich die Abschreibung auf die Bilanz eines Unternehmens aus und welche Auswirkungen hat sie auf die steuerliche Belastung?
Die Abschreibung wirkt sich auf die Bilanz eines Unternehmens aus, indem sie den Wert des Anlagevermögens reduziert. Dadurch wird der Buchwert der Vermögenswerte im Laufe der Zeit verringert. Dies kann zu einer niedrigeren Eigenkapitalquote und einer geringeren Gesamtbilanzsumme führen. Auf der steuerlichen Seite kann die Abschreibung zu einer Reduzierung des steuerpflichtigen Gewinns führen, was wiederum zu einer Verringerung der steuerlichen Belastung des Unternehmens führt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.